CNEquity · 中国市场金融数据湖
打破数据垄断,构建属于每个人的本地金融数据集
CNEquity 将股票行情、期货合约、财报、公司事件和资金面等多源数据整理为本地 Parquet 数据湖,提供增量采集、失败续跑、质量审计与统一查询。适合反复回测、积累历史数据。提供个人研究者和AI Agent一套完整的金融数据解决方案。



English · 完整文档 · 数据集目录 · 更新日志
数据范围
当前开发树注册 52 个数据集:47 个 curated + 5 个 derived,按用途分为 L0–L9。完整字段、主键、历史起点和来源集中在数据集目录与数据源说明。
分钟线、分笔和期货/期权默认关闭;按需启用后仍须检查来源的历史视野与实际覆盖。
展开注册表的主备来源速查(实际路由与历史限制见数据集目录)
登记主备源是数据集元数据;日更 tip、历史回填和显式修复可能走不同路径。请结合来源说明使用。
快速开始
需要 Python 3.10+(macOS / Linux / Windows),不需要账号或 token。
pip install cnequity
cne init     # 下载沪深京全市场最近 3 年的数据,第一次可能需要几个小时
cne check    # 检查数据是否完整、可用
中途断了,再运行一次 cne init,已经下载的部分不会重来。
读取数据:
from cnequity.query import load

bars = load("daily_bars", symbols=["600519.SH"])
print(bars.tail())
之后每天运行一次 cne run daily 保持更新。想要更长的历史,或了解 init 具体做了什么,见初始化指南。
为什么值得把数据管起来
- 少写重复的数据工程。 代码、字段、分区和增量窗口由数据层管理;中断后保留成功批次,按失败范围续跑。22 条源探针路由帮助诊断可达性(高成本端点需显式选择)。
- 把研究口径说清楚。 原始价与复权因子分开存;历史股票池保留退市身份;财报查询区分严格 PIT 与事后重建。
- 结果有来源,也有版本。 行级
source、data_version、fetched_at 配合不可变数据版本与研究快照,支持复查和重现。
- 数据留在自己手里。 开放的 Parquet 文件,通过 Python、DuckDB、Polars、控制台和只读 MCP 消费。
幸存者偏差:今天的名单不能代替历史股票池
同一等权买入持有策略、同一时间窗口,仅按今天仍在交易的股票回看过去,会漏掉后来退市的标的。下图用历史样本展示两种股票池得到的结果差异:
历史样本仅用于说明股票池口径;图中收益和标的数量不代表当前湖覆盖或未来投资表现。退市股按最后一根可用行情计价,因子及退市覆盖限制见股票池画像。
CNEquity 在数据层保留退市身份,并让复权、历史成分和 PIT 口径进入查询契约,避免下游研究在无意中丢掉这些标的。
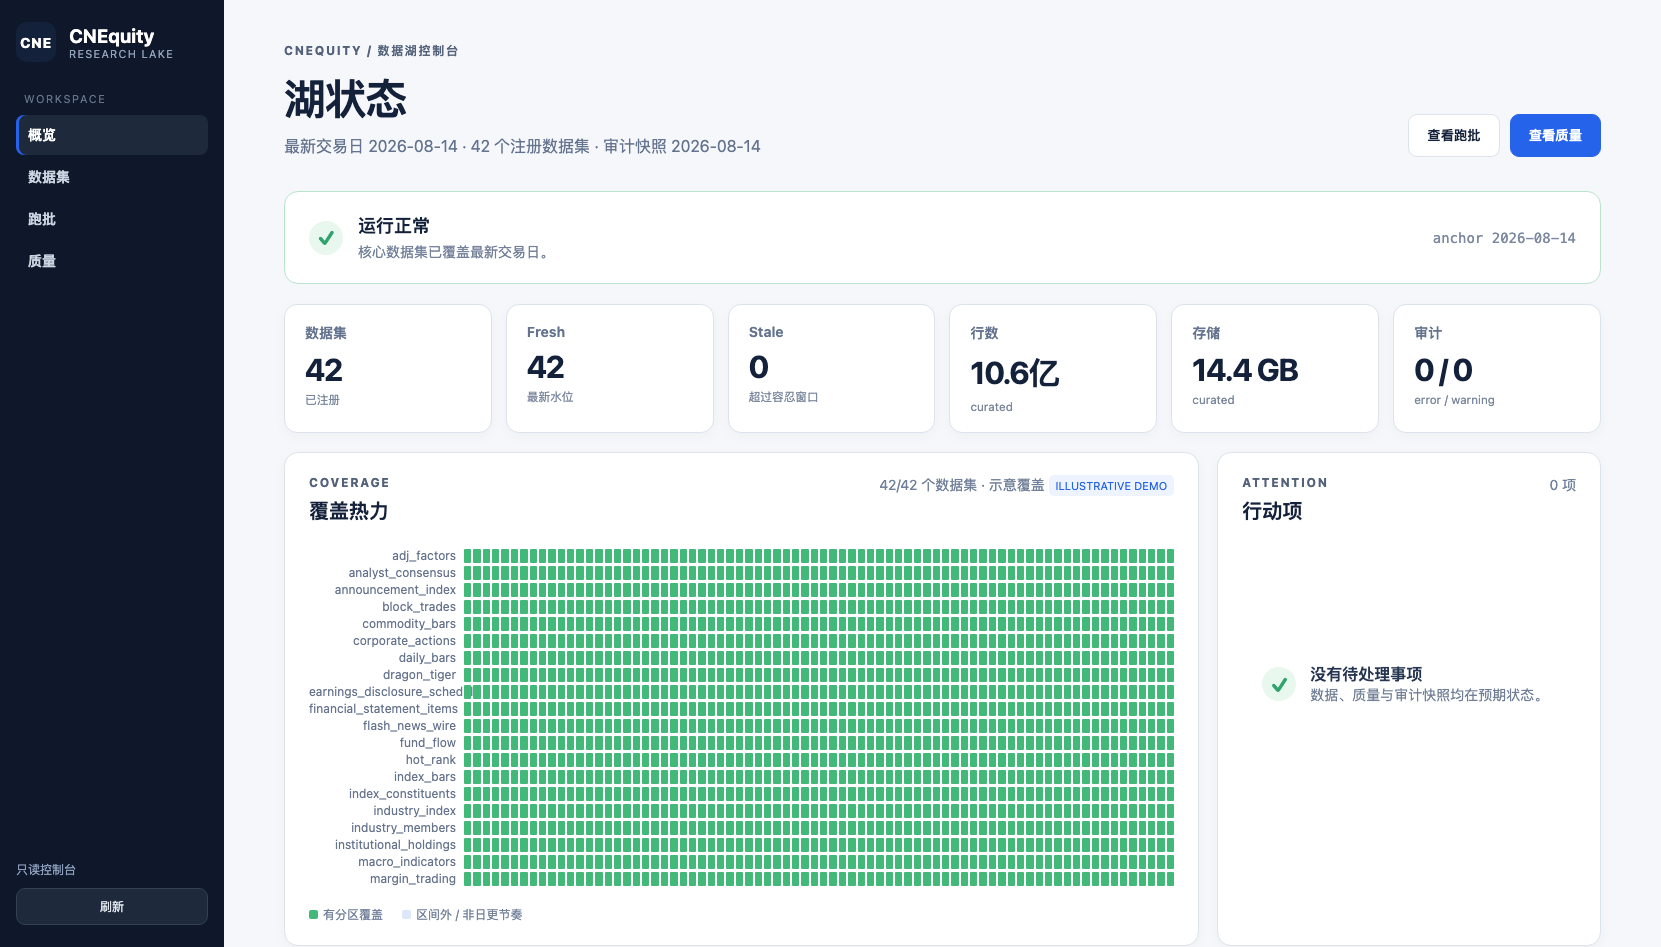
控制台示意截图(标有 ILLUSTRATIVE DEMO);图中的 42/42、行数和容量均为虚构展示值,不是当前注册数量或实际覆盖。
如果这正是你一直在重复搭建的数据底座,欢迎给 CNEquity 一个 ⭐ Star,方便找回,也帮助更多研究者发现它。
能用它研究什么
架构
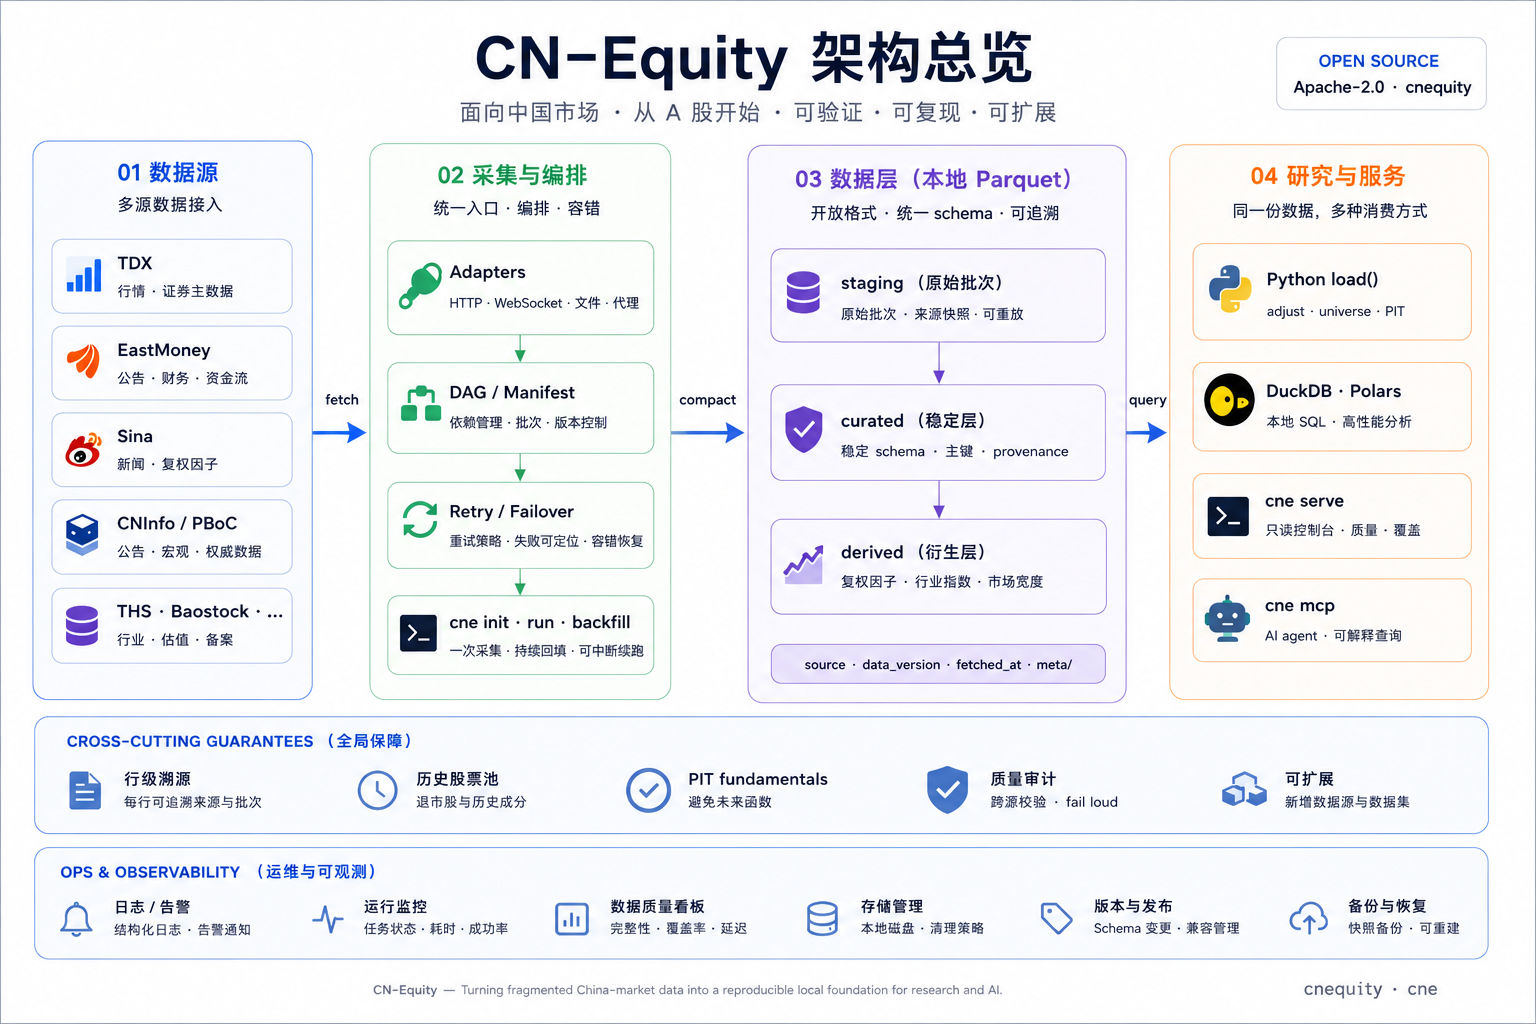
数据经适配器与批次编排进入 staging,校验后发布为 curated 或 derived 数据;质量审计、Python/SQL 查询、控制台和 MCP 围绕已发布数据工作。图示用于说明职责边界,具体来源协议与启用状态以数据流说明和数据集目录为准。
初始化之后:每日更新
cne run daily
每天(含周末)用系统调度器运行这一条:交易日跑行情及其他已启用的日更组,然后更新公告、监管事件和资讯;非交易日只更新事件流。cne serve 的操作页也可以为当前用户安装定时日更和收尾补抓,不必复制仓库脚本。验收用 cne check,有缺口或质量 error 时返回非零。
升级版本时:
pip install -U cnequity
cne config upgrade
cne config upgrade 把新版本加入的调度 step 补进你的配置,原文件自动备份。
继续阅读:初始化、范围与续跑 → 日常运维。
Python、SQL 和 AI agent 共用一份数据
已建立含复权因子的正式湖后:
from cnequity.query import load

bars = load(
    "daily_bars",
    symbols=["600519.SH"],
    start="2024-01-01",
    end="2024-12-31",
    adjust="hfq",
    strict_adj=True,
)
print(bars.select("trade_date", "close", "adj_close", "adj_is_exact"))
cne query --sql "SELECT symbol, max(trade_date) AS last_date FROM daily_bars GROUP BY symbol LIMIT 10"
cne mcp --config /abs/path/to/cnequity.toml
load() 提供复权、PIT 和股票池语义;scan() 提供原始 LazyFrame。MCP 默认只读本地湖,提供描述、代码解析、行情、财报、通用数据集和 SQL 六类工具。客户端配置见 MCP 指南,查询边界见 Python API。
适合与边界
适合持续积累历史、反复查询、检查研究口径和自托管数据的工作。若只需偶尔取一个最新报价,直接调用取数接口通常更轻;已有研究或交易平台也可以把 CNEquity 放在数据层,见选型说明。
- 当前处于 0.x 迭代阶段。本仓库文档对应当前实现,PyPI 稳定版可能落后;升级前核对
cne --version 和更新日志。
- 公共来源的网络可达性、历史深度和发布节奏会变化。基础采集无需 token,部分补充来源需要自备凭证;安装不代表获得所有上游权限。
fresh 表示新鲜度,不能单独证明历史完整或研究有效。严格 PIT 可能返回空结果,历史股票池可能因证据不足拒绝读取。- 项目提供数据基础设施,不含回测引擎、交易信号或下单功能。代码采用 Apache-2.0,数据另受上游许可约束,仓库不附带数据湖。
文档与参与
欢迎提交带最小复现的 Issue、文档修正或数据适配 PR。研究引用见 CITATION.cff;安全问题请按安全策略私下报告。
觉得有用?点一个 Star,或把项目分享给同样在维护 A 股数据的人。


